
مقدمه
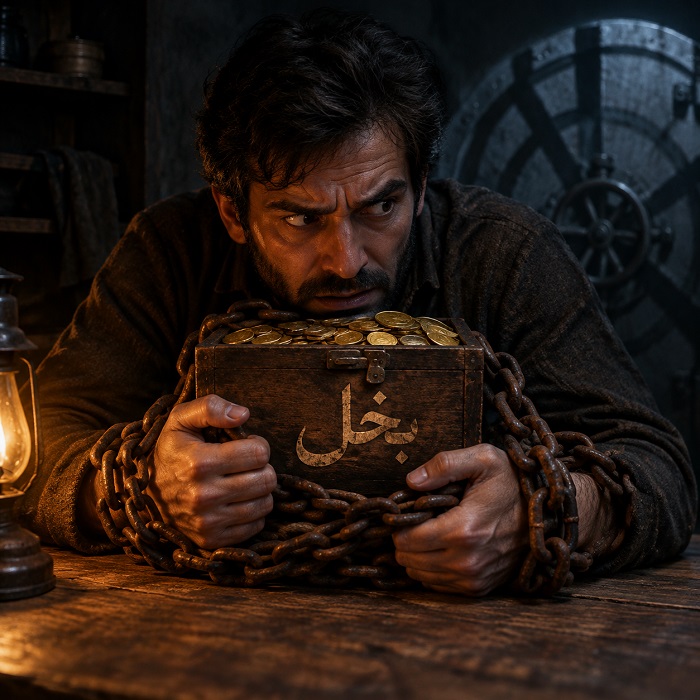
خساست از نظر روانشناسی موضوعی پیچیدهتر از این است که فقط بگوییم فردی «پول دوست دارد» یا «نمیخواهد برای دیگران هزینه کند».
وقتی درباره خساست صحبت میکنیم، در واقع با مجموعهای از نگرشها، ترسها، باورها و الگوهای رفتاری درباره پول مواجه هستیم.
ممکن است فردی درآمد خوبی داشته باشد، پسانداز قابل توجهی هم داشته باشد، اما برای کوچکترین هزینه ضروری احساس اضطراب کند؛ از طرف دیگر، شخص دیگری درآمد محدودی داشته باشد و با وجود آن، برای دیگران سخاوتمندانه خرج کند. بنابراین، میزان پول بهتنهایی توضیحدهنده خساست نیست.
پژوهشهای حوزه روانشناسی اقتصادی نیز نشان دادهاند که افراد نگرشهای متفاوتی نسبت به پول دارند و عواملی مانند پسانداز، صرفهجویی، اضطراب مالی، قدرت، اعتماد و نگرش به مصرف میتوانند در رفتار مالی آنها نقش داشته باشند.
در یک پژوهش درباره نگرش به پول، چهار مؤلفه مهم شامل قدرت و اعتبار، برنامهریزی و پسانداز، صرفهجویی و بیاعتمادی، و اضطراب شناسایی شدهاند.
به همین دلیل، برای فهم فرد خسیس بهتر است به جای قضاوت سریع، از خودمان بپرسیم: او دقیقاً از چه چیزی میترسد؟ آیا خرج کردن برای او به معنای از دست دادن امنیت است؟ آیا در کودکی تجربه کمبود داشته است؟ آیا تصور میکند اگر پولش را خرج کند، دیگر نمیتواند آن را دوباره به دست بیاورد؟ آیا ارزش خود یا دیگران را با میزان پول میسنجد؟ یا اینکه اساساً سبک زندگی بسیار کممصرف و صرفهجویانهای دارد که الزاماً مشکل روانشناختی محسوب نمیشود؟
پاسخ این پرسشها کمک میکند میان صرفهجویی سالم، احتیاط مالی، اضطراب مالی و خساست آسیبزا تفاوت بگذاریم.
در این مقاله، خساست را از همین زاویه بررسی میکنیم و مراقب هستیم ویژگی شخصیتی، رفتار مالی و اختلال روانی را با یکدیگر اشتباه نگیریم.
تفاوت خساست با صرفهجویی و مدیریت مالی
یکی از مهمترین اشتباهها این است که هر فردی را که کمتر از دیگران خرج میکند، خسیس بدانیم. صرفهجویی به خودی خود رفتار منفی نیست و حتی میتواند نشانه برنامهریزی، آیندهنگری و کنترل مناسب منابع باشد.
فرد صرفهجو ممکن است قبل از خرید قیمتها را مقایسه کند، از خرید غیرضروری اجتناب کند، برای آینده پول کنار بگذارد و از منابع خود با دقت استفاده کند؛ اما وقتی هزینهای واقعاً ضروری یا مرتبط با ارزشهای شخصی او باشد، معمولاً میتواند تصمیم منطقی برای خرج کردن بگیرد.
در مقابل، خساست زمانی مسئلهساز میشود که صرفهجویی از سطح انتخاب منطقی عبور کند و به الگویی انعطافناپذیر تبدیل شود؛ الگویی که باعث شود فرد حتی در موقعیتهایی که هزینه کردن منطقی، ضروری یا متناسب با رابطه است، نتواند پول خرج کند.
پژوهشهای مربوط به رفتار مصرفکننده نیز میان صرفهجویی و سایر نگرشهای مالی تفاوت قائل شدهاند.
یک مطالعه درباره مصرفکنندگان صرفهجو نشان داد که صرفهجویی میتواند با مادیگرایی کمتر، توجه کمتر به موقعیت اجتماعی و وابستگی کمتر به برندها همراه باشد و بخشی از آن به استقلال فرد در تصمیمهای مصرفی مربوط است.
بنابراین، صرفهجو بودن لزوماً به معنای مشکل داشتن با پول نیست. فردی ممکن است یک لباس گرانقیمت نخرد، اما اگر دوستش بیمار شود برای کمک به او هزینه کند؛ این رفتار با خساست تفاوت اساسی دارد.
فرد صرفهجو چه تفاوتی با فرد خسیس دارد؟
تفاوت اصلی را میتوان در انعطافپذیری دید.
فرد صرفهجو معمولاً میگوید: «آیا این هزینه ارزشش را دارد؟» اما فردی که الگوی خسیسانه و مشکلساز دارد ممکن است حتی پیش از بررسی ارزش یا ضرورت هزینه، به شکل خودکار با خرج کردن مخالفت کند.
در ذهن فرد صرفهجو، پول یک ابزار است؛ یعنی پول برای رسیدن به اهداف زندگی، امنیت، تجربه، سلامت، آموزش یا کمک به دیگران مورد استفاده قرار میگیرد.
اما در خساست شدید و بخل، پول ممکن است به هدف تبدیل شود؛ یعنی حفظ پول خودش به یک ارزش مستقل تبدیل شود، حتی اگر حفظ آن باعث کاهش کیفیت زندگی یا آسیب به روابط شود.
یک مثال ساده میتواند تفاوت را روشن کند. فرض کنید دو نفر هر دو برای خرید یک وسیله ۵ میلیون تومان پرداخت نمیکنند.
نفر اول میگوید: «این وسیله را نیاز ندارم و ترجیح میدهم پولم را برای سفر یا سرمایهگذاری نگه دارم.» نفر دوم ممکن است آن وسیله را برای فرد خانواده ضروری بداند، توان مالی پرداخت را هم داشته باشد، اما صرفاً به دلیل اینکه «نباید پول خرج کرد» از پرداخت آن خودداری کند.
رفتار ظاهری هر دو نفر یکسان است، اما انگیزه و معنای روانشناختی رفتار کاملاً متفاوت است.
مهمترین دلایل روانشناختی خساست
خساست یک علت واحد و قطعی ندارد. نمیتوان گفت همه افراد خسیس دقیقاً به دلیل یک تجربه خاص در کودکی یا یک ویژگی شخصیتی مشخص چنین رفتاری دارند.
رفتار مالی انسان تحت تأثیر ترکیبی از شخصیت، خانواده، فرهنگ، شرایط اقتصادی، تجربیات زندگی و باورهای فرد درباره امنیت و آینده شکل میگیرد.
پژوهشهای مربوط به «دنیای ذهنی پول» نیز نشان دادهاند که نگرش به پول را باید در ارتباط با شخصیت، ارزشهای مادی و شرایط محیطی بررسی کرد.
به همین دلیل، بهتر است به جای یک نسخه کلی، مجموعهای از عوامل احتمالی را بررسی کنیم.
یکی از این عوامل ترس از دست دادن منابع است. فردی که پول را مساوی با امنیت میداند ممکن است از کاهش موجودی حساب خود احساس خطر کند، حتی اگر مقدار باقیمانده برای زندگی او کاملاً کافی باشد.
برای چنین فردی خرج کردن صرفاً یک تراکنش مالی نیست؛ بلکه میتواند از نظر ذهنی شبیه کاهش سپر دفاعی در برابر آینده باشد. اگر این احساس شدید شود، حتی خریدهای منطقی نیز ممکن است با اضطراب، پشیمانی یا احساس گناه همراه شوند.
در این حالت، مسئله صرفاً «دوست نداشتن خرج کردن» نیست، بلکه رابطه هیجانی فرد با مفهوم امنیت مالی اهمیت پیدا میکند.
ترس از آینده و تجربه کمبود
یکی از توضیحهای قابل بررسی برای خساست، تجربههای مربوط به کمبود و ناامنی مالی است.
کودکی که در خانوادهای بزرگ شده که دائماً درباره نداشتن پول، بدهی، اخراج از کار یا آینده نامطمئن صحبت میشده، ممکن است به مرور یاد بگیرد که پول باید با حداکثر احتیاط حفظ شود. البته این بدان معنا نیست که هر فردی که دوران سخت اقتصادی داشته، خسیس خواهد شد.
واکنش انسانها به تجربه مشابه میتواند متفاوت باشد؛ یک نفر ممکن است بسیار صرفهجو شود، دیگری ممکن است برای جبران محرومیتهای گذشته به مصرف زیاد روی بیاورد.
پژوهشهایی نیز رابطه میان تجربههای خانوادگی دوران کودکی و نگرشهای مالی در سالهای بعد را بررسی کردهاند و نشان دادهاند که تجربه استرس و منابع خانوادگی میتواند با شکلگیری برخی نگرشهای مالی ارتباط داشته باشد.
بنابراین، اگر فردی از کودکی یاد گرفته باشد که «پول همیشه ممکن است تمام شود»، احتمال دارد این باور در بزرگسالی نیز در تصمیمهای مالی او حضور داشته باشد.
جملههایی مانند «پول را خرج نکن، شاید فردا لازم شود» اگر بارها و بارها تکرار شوند، میتوانند به یک قاعده ذهنی تبدیل شوند. با این حال، چنین رابطهای احتمالی و فردی است و نمیتوان صرفاً از روی رفتار مالی یک شخص درباره گذشته او نتیجه قطعی گرفت.
نقش تربیت خانوادگی و تجربیات دوران کودکی
خانواده نخستین محیطی است که بسیاری از افراد در آن با مفهوم پول آشنا میشوند.
کودک از طریق مشاهده رفتار والدین یاد میگیرد که پول چه معنایی دارد: آیا پول وسیلهای برای امنیت است؟ آیا خرج کردن نشانه بیمسئولیتی است؟ آیا کمک به دیگران وظیفه است؟ آیا ثروت باعث احترام میشود؟ یا آیا صحبت درباره پول همیشه با دعوا و اضطراب همراه است؟
پاسخهایی که کودک به شکل مستقیم یا غیرمستقیم دریافت میکند، میتوانند در سالهای بعد روی نگرش او اثر بگذارند.
گاهی نیز یک خانواده در یک دوره طولانی با کمبود مواجه بوده و سپس وضعیت مالی بهبود پیدا کرده است، اما الگوی ذهنی مربوط به کمبود همچنان باقی مانده است.
فرد ممکن است از نظر اقتصادی دیگر در همان شرایط گذشته نباشد، ولی هنوز رفتارهای محافظتی دوران کمبود را حفظ کند.
از طرف دیگر، برخی خانوادهها ممکن است ارزش زیادی برای پسانداز، مالکیت و حفظ دارایی قائل باشند. چنین فرهنگی الزاماً آسیبزا نیست؛ مسئله زمانی ایجاد میشود که انعطافپذیری از بین برود و فرد نتواند میان «پسانداز برای آینده» و «زندگی در زمان حال» تعادل ایجاد کند.
اضطراب، ناامنی و نیاز به کنترل
پول برای بسیاری از انسانها با احساس کنترل ارتباط دارد. داشتن ذخیره مالی میتواند به فرد احساس کند که در برابر اتفاقهای غیرمنتظره آمادگی بیشتری دارد. از این منظر، پسانداز رفتاری منطقی است.
اما اگر حفظ پول تنها راه فرد برای کاهش اضطراب باشد، ممکن است خرج کردن به یک تجربه تهدیدکننده تبدیل شود. در چنین شرایطی، فرد ممکن است هر بار که موجودی حسابش کاهش پیدا میکند، احساس ناراحتی شدیدی داشته باشد و برای بازگرداندن احساس امنیت، دوباره از هزینههای مختلف جلوگیری کند.
این نکته مهم است که اضطراب مالی با خساست یکی نیست. ممکن است شخصی به دلیل درآمد پایین واقعاً نگران هزینهها باشد و این نگرانی کاملاً متناسب با شرایط اقتصادی او باشد.
در مقابل، فردی با وضعیت مالی بسیار مناسب ممکن است دائماً احساس کند پول کافی ندارد.
پژوهشهای نگرش به پول نیز «اضطراب» را در کنار برنامهریزی، صرفهجویی و سایر نگرشها به عنوان یکی از ابعاد قابل مطالعه رفتار مالی شناسایی کردهاند. بنابراین برای فهم رفتار یک فرد باید شرایط واقعی زندگی او را نیز در نظر گرفت.
خساست چه ارتباطی با شخصیت فرد دارد؟
خساست را نمیتوان به یک تیپ شخصیتی خاص محدود کرد. هیچ مبنای علمی سادهای وجود ندارد که بر اساس آن بتوان گفت مثلاً یک نوع شخصیت مشخص همیشه خسیس است.
با این حال، ویژگیهایی مانند اضطراب، نیاز زیاد به کنترل، احتیاط بالا، بیاعتمادی یا نگرانی درباره آینده ممکن است در برخی افراد همراه با نگرشهای خاص مالی دیده شوند.
پژوهشها در حوزه نگرش به پول نشان میدهند که رابطه میان شخصیت، نگرش مالی و رفاه روانی چندوجهی است. برای همین بهتر است از برچسبزنی سریع پرهیز کنیم.
حتی ممکن است سه فرد که هر سه رفتار خسیسانه دارند، از نظر روانشناختی کاملاً متفاوت باشند. نفر اول ممکن است از ترس فقر آینده پول خرج نکند؛ نفر دوم ممکن است پول را نماد قدرت بداند و از دادن آن به دیگران احساس کند بخشی از قدرتش را از دست میدهد؛ نفر سوم ممکن است به دلیل بیاعتمادی تصور کند دیگران قصد سوءاستفاده مالی از او را دارند. رفتار بیرونی مشابه است، اما موتور روانی پشت رفتار متفاوت است.
خساست و کمالگرایی
در بعضی افراد، نیاز به درست انجام دادن همه امور میتواند به تصمیمهای مالی هم سرایت کند. چنین فردی ممکن است برای خرید یک وسیله هفتهها تحقیق کند، دهها قیمت را مقایسه کند و در نهایت باز هم احساس کند انتخابش ممکن است اشتباه باشد.
این رفتار تا زمانی که باعث اتلاف شدید زمان یا ایجاد اضطراب نشود، میتواند بخشی از خرید آگاهانه باشد. اما اگر فرد دائماً احساس کند هیچ هزینهای به اندازه کافی توجیهپذیر نیست، ممکن است زندگی مالی او بیش از حد محدود شود.
کمالگرایی البته علت اثباتشده و عمومی خساست نیست و نباید آن را به همه افراد خسیس نسبت داد.
در روانشناسی، بهتر است به جای ساختن رابطههای قطعی، از احتمال وجود الگوهای مشترک صحبت کنیم. رفتار مالی محصول چندین عامل است و نمیتوان تنها بر اساس یک ویژگی شخصیت درباره آن حکم صادر کرد.
خساست و بیاعتمادی به دیگران
گاهی فرد از خرج کردن برای دیگران خودداری میکند زیرا تصور میکند دیگران میخواهند از او سوءاستفاده کنند. این حالت ممکن است بهخصوص در روابطی دیده شود که فرد تجربههای منفی مالی داشته است.
برای مثال، اگر کسی چند بار احساس کرده باشد دیگران فقط هنگام نیاز مالی به سراغش میآیند، ممکن است به مرور نسبت به درخواستهای مالی حساس شود. چنین احتیاطی لزوماً خساست نیست؛ حتی در برخی موارد میتواند مرزبندی مالی سالم باشد.
تفاوت زمانی روشن میشود که ببینیم فرد آیا میتواند در شرایط مختلف تصمیم خود را تنظیم کند یا نه. اگر کسی برای تمام افراد و در تمام موقعیتها به شکل افراطی از هزینه کردن خودداری کند، احتمال وجود یک الگوی انعطافناپذیر بیشتر است.
اما اگر فرد بتواند در موقعیتهای مناسب کمک کند و در موقعیتهای نامناسب «نه» بگوید، بیشتر با مدیریت مرزهای مالی روبهرو هستیم تا خساست.
نشانههای فرد خسیس در روابط روزمره
شناخت خساست از طریق یک رفتار منفرد دشوار است. مثلاً اینکه شخصی یک بار قبض رستوران را پرداخت نکرده، برای تشخیص الگوی خسیسانه کافی نیست. بهتر است به تکرار رفتار و تأثیر آن بر زندگی و روابط توجه کنیم.
فردی که به شکل مداوم از پرداخت سهم عادلانه خود فرار میکند، هزینه دیگران را به دوش آنها میاندازد، برای نیازهای ضروری هم پول خرج نمیکند یا دائماً به دنبال راهی است تا مسئولیت مالی خود را به دیگران منتقل کند، ممکن است الگوی مشکلسازتری داشته باشد.
از نشانههای احتمالی دیگر میتوان به وسواس شدید در مقایسه قیمتها، ناراحتی غیرمتناسب هنگام خرج کردن، احساس گناه پس از خرید ضروری، مخالفت با هزینههایی که با توافق قبلی رابطه همخوانی دارند و توجه افراطی به مقدار پولی که دیگران خرج میکنند اشاره کرد.
با این حال، هیچکدام از این موارد به تنهایی تشخیص روانشناختی محسوب نمیشوند. زمینه، شدت، تداوم و پیامد رفتار اهمیت زیادی دارد.
خساست در رابطه عاطفی و زندگی مشترک
وقتی دو نفر وارد رابطه عاطفی یا ازدواج میشوند، نگرش آنها نسبت به پول میتواند به یکی از موضوعات مهم رابطه تبدیل شود.
اختلاف بر سر پول فقط درباره رقمهای حساب بانکی نیست؛ گاهی درباره ارزشها، امنیت، آزادی، قدرت و آینده است.
فردی که برای خود احساس امنیت را از طریق ذخیره پول ایجاد میکند، ممکن است همسرش را که بیشتر به تجربه و کیفیت زندگی در زمان حال توجه دارد، ولخرج بداند.
در طرف مقابل، فرد دوم ممکن است همسر خود را خسیس، سرد یا بیتوجه تلقی کند.
پژوهشهای مربوط به نگرشهای مالی نشان میدهند که پول را نمیتوان صرفاً یک موضوع اقتصادی دید؛ نگرشها، ارزشهای مادی و رفتارهای خرج کردن در یک شبکه به هم مرتبط هستند.
بنابراین اختلاف مالی در رابطه میتواند در واقع اختلاف درباره این پرسش باشد که «زندگی خوب چیست؟» یکی ممکن است امنیت را در حساب بانکی ببیند و دیگری در سفر، تفریح یا کمک به خانواده.
چرا خساست میتواند رابطه را فرسوده کند؟
مشکل اصلی خساست در رابطه معمولاً خود پول نیست، بلکه پیام عاطفی رفتار مالی است.
اگر یکی از زوجین همیشه برای هزینههای مشترک مقاومت کند، طرف مقابل ممکن است احساس کند ارزش، رفاه یا نیازهای او نادیده گرفته میشود.
اگر این رفتار با سرزنش، تحقیر یا کنترل مالی همراه شود، تعارض شدیدتر میشود. از سوی دیگر، اگر فردی بدون توجه به درآمد خانواده دائماً خرج کند، طرف مقابل ممکن است احساس ناامنی کند.
راهحل چنین اختلافی معمولاً این نیست که یکی «برنده» شود و دیگری «بازنده». بهتر است زوجین درباره درآمد، هزینههای ضروری، پسانداز، تفریح، کمک به خانواده و اهداف آینده قواعد روشن و مشترک داشته باشند.
گفتوگو درباره پول باید از حالت «تو خسیسی» یا «تو ولخرجی» خارج شود و به جملاتی مانند «من وقتی برای هزینههای ضروری مقاومت میبینم، احساس ناامنی میکنم» تغییر کند.
این تغییر زبان میتواند از تبدیل یک اختلاف مالی به حمله شخصیتی جلوگیری کند.
آیا خساست یک اختلال روانی است؟
خساست به خودی خود یک تشخیص مستقل روانپزشکی نیست. این نکته برای جلوگیری از برچسبزنی بسیار مهم است.
ممکن است فردی صرفهجو، محافظهکار مالی یا بسیار محتاط باشد بدون اینکه اختلال روانی داشته باشد. حتی اگر رفتار مالی او برای اطرافیان آزاردهنده باشد، این موضوع به تنهایی به معنای وجود یک بیماری روانی نیست.
در مقابل، اگر ترس از خرج کردن با اضطراب شدید، افکار وسواسی، اختلال قابل توجه در روابط، افت عملکرد شغلی یا مشکلات جدی در زندگی روزمره همراه باشد، ارزیابی تخصصی میتواند مفید باشد.
تشخیص باید توسط روانشناس یا روانپزشک و بر اساس کل وضعیت فرد انجام شود، نه صرفاً بر اساس یک ویژگی مانند خسیس بودن.
همچنین نباید خساست مالی را با اختلال احتکار یکی دانست. اختلال احتکار عمدتاً با دشواری پایدار در دور انداختن یا جدا شدن از وسایل، به دلیل احساس نیاز شدید به نگه داشتن آنها یا ناراحتی مرتبط با دور ریختن، شناخته میشود.
پژوهشهای مربوط به احتکار نشان دادهاند که اضطراب و تحمل پایین پریشانی میتوانند با رفتارهای احتکار ارتباط داشته باشند. این موضوع با اینکه فردی پول خود را خرج نمیکند تفاوت دارد.
چگونه با فرد خسیس رفتار کنیم؟
اگر با فردی زندگی میکنید که رفتار مالی او شما را آزار میدهد، اولین قدم این است که برچسب را کنار بگذارید و رفتار مشخص را مطرح کنید.
گفتن «تو خسیسی» معمولاً دفاع روانی ایجاد میکند؛ اما گفتن «وقتی هزینهای که از قبل دربارهاش توافق کردهایم دوباره به من واگذار میشود، احساس میکنم مسئولیت مالی رابطه عادلانه تقسیم نشده است» دقیقتر است.
فرد در حالت دوم میفهمد دقیقاً درباره چه رفتاری صحبت میکنید.
دومین قدم، تعیین مرزهای روشن است. اگر موضوع مربوط به رابطه مشترک است، بهتر است سهم هر فرد از هزینهها، حساب مشترک، پسانداز و هزینههای شخصی مشخص شود.
اگر فردی دائماً از مسئولیت مالی فرار میکند، نباید هر بار برای جلوگیری از دعوا مسئولیت او را بر عهده گرفت. چنین رفتاری ممکن است در کوتاهمدت آرامش ایجاد کند، اما در بلندمدت الگوی موجود را تقویت کند.
سومین قدم، بررسی انگیزه پشت رفتار است. میتوان پرسید: «وقتی قرار است این پول خرج شود، دقیقاً چه چیزی تو را نگران میکند؟» شاید پاسخ درباره فقر آینده باشد، شاید ترس از بیپولی، شاید تجربه بد گذشته و شاید نگرانی منطقی درباره درآمد فعلی. وقتی دلیل مشخص شود، راهحل نیز واقعبینانهتر خواهد شد.
آیا فرد خسیس میتواند رفتار خود را تغییر دهد؟
بله، الگوهای رفتاری مالی میتوانند تغییر کنند؛ اما تغییر زمانی آسانتر است که خود فرد نیز وجود مشکل را بپذیرد.
نمیتوان کسی را صرفاً با فشار، تحقیر یا اجبار به سخاوتمند شدن تبدیل کرد. اگر فرد باور داشته باشد که رفتار او کاملاً منطقی است، احتمالاً در برابر تغییر مقاومت خواهد کرد. بنابراین نخستین مرحله، ایجاد آگاهی درباره پیامدهای رفتار است.
برای مثال، فرد میتواند چند هفته رفتار مالی خود را ثبت کند و کنار هر هزینه بنویسد چه احساسی داشته است. آیا ترسیده؟ احساس گناه کرده؟ احساس کرده کنترلش را از دست میدهد؟ یا واقعاً پول کافی برای آن هزینه نداشته است؟ این روش به فرد کمک میکند بین واقعیت اقتصادی و واکنش هیجانی تفاوت بگذارد.
یکی از اهداف مهم تغییر نیز این نیست که فرد به یک «ولخرج» تبدیل شود. هدف، رسیدن به انعطاف مالی است؛ یعنی بتواند در جایی پسانداز کند، در جایی هزینه کند، در جایی کمک کند و در جایی هم قاطعانه نه بگوید.
سلامت مالی بیشتر شبیه رانندگی متعادل است تا فشردن دائمی پدال ترمز یا گاز.
درمان خساست از نظر روانشناسی
اگر رفتار مالی فرد شدید است یا با اضطراب، تعارض خانوادگی یا اختلال جدی در کیفیت زندگی همراه شده، مراجعه به روانشناس میتواند کمککننده باشد.
رواندرمانی میتواند به شناسایی باورهای عمیق درباره پول، امنیت، کنترل، اعتماد و ارزش شخصی کمک کند. برای مثال، فرد ممکن است باور داشته باشد «اگر پولم کم شود، دیگر امنیت ندارم» یا «اگر برای دیگران خرج کنم، از من سوءاستفاده میکنند». بررسی چنین باورهایی میتواند بخشی از فرایند درمان باشد.
نقش رواندرمانی و اصلاح باورهای مالی
درمان بسته به علت اصلی رفتار متفاوت خواهد بود. اگر اضطراب نقش پررنگی داشته باشد، درمان میتواند روی مدیریت اضطراب و تحمل عدم قطعیت تمرکز کند.
اگر تعارض زوجین محور اصلی باشد، زوجدرمانی میتواند به ایجاد توافقهای مالی و اصلاح شیوه گفتوگو کمک کند. اگر الگوی رفتاری با افکار وسواسی، اضطراب شدید یا سایر مشکلات روانی همراه باشد، متخصص باید کل وضعیت را ارزیابی کند.
نکته مهم این است که هدف درمان الزاماً «بیشتر خرج کردن» نیست. اگر فرد درآمد کمی دارد، افزایش هزینهها میتواند حتی آسیبزا باشد.
هدف این است که تصمیم مالی بر اساس واقعیت، ارزشها و نیازهای فرد گرفته شود، نه صرفاً بر اساس ترس، احساس گناه یا اجبار ذهنی.
خساست، پول و احساس ارزشمندی
گاهی پول در ذهن انسان معنایی فراتر از وسیله مبادله پیدا میکند. بعضی افراد پول را نشانه موفقیت، قدرت یا ارزش اجتماعی میدانند؛ بعضی آن را سپر امنیت میبینند و بعضی دیگر آن را منبع اضطراب.
پژوهشهای مربوط به نگرش به پول نیز نشان دادهاند که پول میتواند با مؤلفههایی مانند قدرت و اعتبار، برنامهریزی و پسانداز، صرفهجویی، بیاعتمادی و اضطراب مرتبط باشد. بنابراین، رفتار مالی فرد ممکن است در واقع بازتابی از یک نیاز روانی عمیقتر باشد.
این موضوع را نباید با یک رابطه ساده و قطعی اشتباه گرفت. مثلاً نمیتوان گفت «هرکس پولش را زیاد دوست دارد، اعتمادبهنفس پایینی دارد» یا «هر فرد خسیس حتماً اضطراب دارد». چنین جملاتی علمی نیستند.
پژوهشهای روانشناختی معمولاً از روابط آماری و عوامل احتمالی صحبت میکنند، نه از یک علت واحد برای همه انسانها.
آیا خساست همیشه بد است؟
نه. این شاید مهمترین نکتهای باشد که در بحث خساست باید به آن توجه کرد. احتیاط مالی، پسانداز و مقاومت در برابر خریدهای غیرضروری رفتارهای سالمی هستند، بهخصوص در شرایط اقتصادی نامطمئن.
مشکل زمانی آغاز میشود که صرفهجویی کیفیت زندگی را به شکل نامتناسب پایین بیاورد یا به روابط آسیب بزند.
یک فرد میتواند درآمد خوبی داشته باشد، زیاد پسانداز کند و در عین حال از نظر مالی سالم باشد.
در مقابل، شخص دیگری ممکن است درآمد بالا داشته باشد اما به دلیل ترس شدید از خرج کردن، برای نیازهای منطقی هم هزینه نکند. بنابراین معیار اصلی، مقدار پول خرجشده نیست؛ تناسب رفتار با شرایط و میزان انعطاف فرد است.
پژوهشها نیز نشان میدهند که رابطه میان نگرش مالی و رفاه پیچیده است.
در یک مدل پژوهشی، هم صرفهجویی افراطی و هم ولخرجی افراطی با کاهش رفاه مرتبط دانسته شدهاند؛ یعنی مسئله فقط «کم خرج کردن» نیست، بلکه افراط در هر دو جهت میتواند مشکلساز باشد.
چند باور اشتباه درباره افراد خسیس
یکی از باورهای رایج این است که «فرد خسیس حتماً ثروتمند است». این گزاره درست نیست. ممکن است فردی با درآمد بالا خسیس باشد و فردی با درآمد پایین رفتار بسیار سخاوتمندانهای داشته باشد.
درآمد، نگرش مالی و رفتار خرج کردن سه مفهوم متفاوت هستند.
باور اشتباه دیگر این است که «خساست همیشه از کودکی سخت میآید».
تجربه کمبود ممکن است در برخی افراد نقش داشته باشد، اما تنها توضیح ممکن نیست. شخصیت، فرهنگ خانواده، تجربیات بزرگسالی، نگرش به امنیت، روابط و شرایط اقتصادی هم میتوانند مؤثر باشند.
پژوهشهای مربوط به نگرش مالی نیز از یک ساختار چندبعدی حمایت میکنند، نه یک علت واحد.
باور سوم این است که «برای درمان خساست باید فرد را مجبور به خرج کردن کرد». چنین رویکردی میتواند نتیجه معکوس داشته باشد.
اگر ریشه رفتار اضطراب باشد، اجبار ممکن است اضطراب را بیشتر کند. اگر مشکل در رابطه باشد، فشار میتواند تعارض را تشدید کند. تغییر پایدار زمانی رخ میدهد که فرد بتواند دلیل رفتار خود را بشناسد و راههای سالمتری برای ایجاد امنیت پیدا کند.
چه زمانی مراجعه به روانشناس منطقی است؟
اگر فرد فقط خرید غیرضروری انجام نمیدهد یا به شکل منطقی پسانداز میکند، معمولاً دلیلی برای درمان وجود ندارد.
اما اگر نگرانی درباره پول به حدی رسیده که فرد دائماً مضطرب است، از نیازهای اساسی خود میزند، با اعضای خانواده درگیر میشود، روابطش آسیب میبیند یا نمیتواند حتی در شرایط منطقی هزینه کند، صحبت با متخصص میتواند مفید باشد.
همین موضوع درباره فردی که رفتار مالیاش کاملاً تحت تأثیر ترس، وسواس یا افکار غیرمنطقی قرار گرفته نیز صدق میکند.
روانشناس قرار نیست فرد را «ولخرج» کند. هدف، کمک به او برای ایجاد رابطهای متعادلتر با پول است.
در این مسیر، فرد میتواند یاد بگیرد که امنیت مالی فقط از نگه داشتن هرچه بیشتر پول ایجاد نمیشود؛ برنامهریزی، بودجهبندی، مهارت حل مسئله، روابط سالم و تحمل عدم قطعیت نیز بخشی از امنیت هستند.
نتیجهگیری
خساست از نظر روانشناسی یک رفتار تکعلتی و ساده نیست. ممکن است در یک فرد با ترس از آینده، در دیگری با نیاز به کنترل، در شخصی دیگر با تجربیات کمبود یا نگرشهای خاص نسبت به پول ارتباط داشته باشد.
در عین حال، هر فردی که کم خرج میکند خسیس نیست و هر رفتار اقتصادی را نباید به بیماری روانی نسبت داد. تفاوت میان صرفهجویی سالم و خساست مشکلساز بیشتر در انعطافپذیری، انگیزه، شدت رفتار و پیامدهای آن دیده میشود.
پژوهشهای روانشناسی اقتصادی نشان میدهند که نگرش انسان به پول ابعاد مختلفی دارد؛ از برنامهریزی و پسانداز گرفته تا اضطراب، بیاعتمادی و قدرت اجتماعی.
همچنین مطالعات مربوط به صرفهجویی نشان میدهند که صرفهجویی میتواند یک سبک مصرف مستقل و حتی سالم باشد و نباید با خساست یکی دانسته شود.
اگر بخواهیم یک معیار ساده داشته باشیم، بهتر است به جای پرسیدن «این آدم چقدر خرج میکند؟» بپرسیم: آیا او میتواند متناسب با شرایط تصمیم بگیرد؟ اگر پاسخ مثبت باشد، احتمالاً با یک سبک مالی محتاطانه مواجهیم.
اگر فرد به دلیل ترس یا باورهای انعطافناپذیر نمیتواند هزینههای منطقی را بپذیرد و این رفتار به زندگی یا روابطش آسیب میزند، بررسی روانشناختی میتواند ارزشمند باشد.
در نهایت، سلامت مالی نه در خرج کردن حداکثری است و نه در نگه داشتن حداکثری پول؛ بلکه در توانایی استفاده آگاهانه، انعطافپذیر و متناسب از منابع قرار دارد.


دیدگاه